Trong ngành bảo hiểm và tài chính, một khách hàng mất đi hiếm khi là do họ quyết định rời bỏ. Phần lớn là do quên: quên ngày đóng phí, quên hợp đồng sắp đáo hạn, quên khoản vay tới kỳ trả. Hệ quả thì không nhỏ — hợp đồng bảo hiểm mất hiệu lực, khách chịu phí phạt, và bên cung cấp mất một mối quan hệ đã tốn nhiều công sức để có. Điều đáng nói là đây là ngành có mốc thời gian rõ ràng nhất trong mọi ngành: ngày đến hạn được ghi trong hợp đồng ngay từ đầu. Bài viết trình bày cách xây hệ thống nhắc kỳ hạn cho bảo hiểm và tài chính: sáu loại mốc cần nhắc, chuỗi nhắc ba chặng, quy tắc nội dung để không vi phạm quy định, và cách xử lý hợp đồng đã quá hạn.
Nhắc kỳ hạn tài chính là gì? Nhắc kỳ hạn tài chính là việc tổ chức bảo hiểm, tài chính hoặc ngân hàng chủ động nhắc khách hàng về các mốc thời gian gắn với hợp đồng: ngày đóng phí định kỳ, ngày đáo hạn, kỳ trả nợ, thời điểm tái tục hoặc gia hạn. Khác nhắc lịch hẹn thông thường, nhắc kỳ hạn tài chính có hệ quả pháp lý và tài chính cụ thể nếu khách bỏ lỡ, nên yêu cầu về độ chính xác và về tuân thủ cao hơn hẳn.
Tóm tắt nhanh
- 6 loại mốc: đóng phí định kỳ, đáo hạn hợp đồng, kỳ trả nợ, hết thời gian gia hạn, tái tục, và mốc quyền lợi theo hợp đồng.
- Chuỗi 3 chặng: nhắc sớm trước 15 ngày, nhắc chính trước 5-7 ngày, nhắc cuối trước 1-2 ngày.
- Quan trọng nhất: nhắc trong thời gian gia hạn — đây là cửa sổ cuối trước khi hợp đồng mất hiệu lực.
- Nội dung phải chính xác tuyệt đối: sai số tiền hay sai ngày trong ngành này là rủi ro thật, không chỉ là bất tiện.
- Không ghi thông tin nhạy cảm: không ghi đủ số hợp đồng, số tài khoản hay số tiền cụ thể trong tin.
- Cảnh báo lừa đảo: tin giả mạo tổ chức tài chính rất phổ biến, nên tin thật phải có dấu hiệu nhận biết rõ ràng.
Mục lục
- Vì sao ngành này mất khách vì quên, không vì chán
- Sáu loại mốc cần nhắc
- Chuỗi nhắc ba chặng trước ngày đến hạn
- Thời gian gia hạn — cửa sổ cuối cùng
- Xử lý hợp đồng đã quá hạn
- Quy tắc nội dung: chính xác và an toàn
- Phân biệt với tin giả mạo
- Bộ mẫu tin theo từng mốc
- Chọn kênh theo mức độ quan trọng của mốc
- Tự động hoá và điều kiện dữ liệu
- Bốn chỉ số cần theo dõi
- Câu hỏi thường gặp
- Kết luận
1. Vì sao ngành này mất khách vì quên, không vì chán
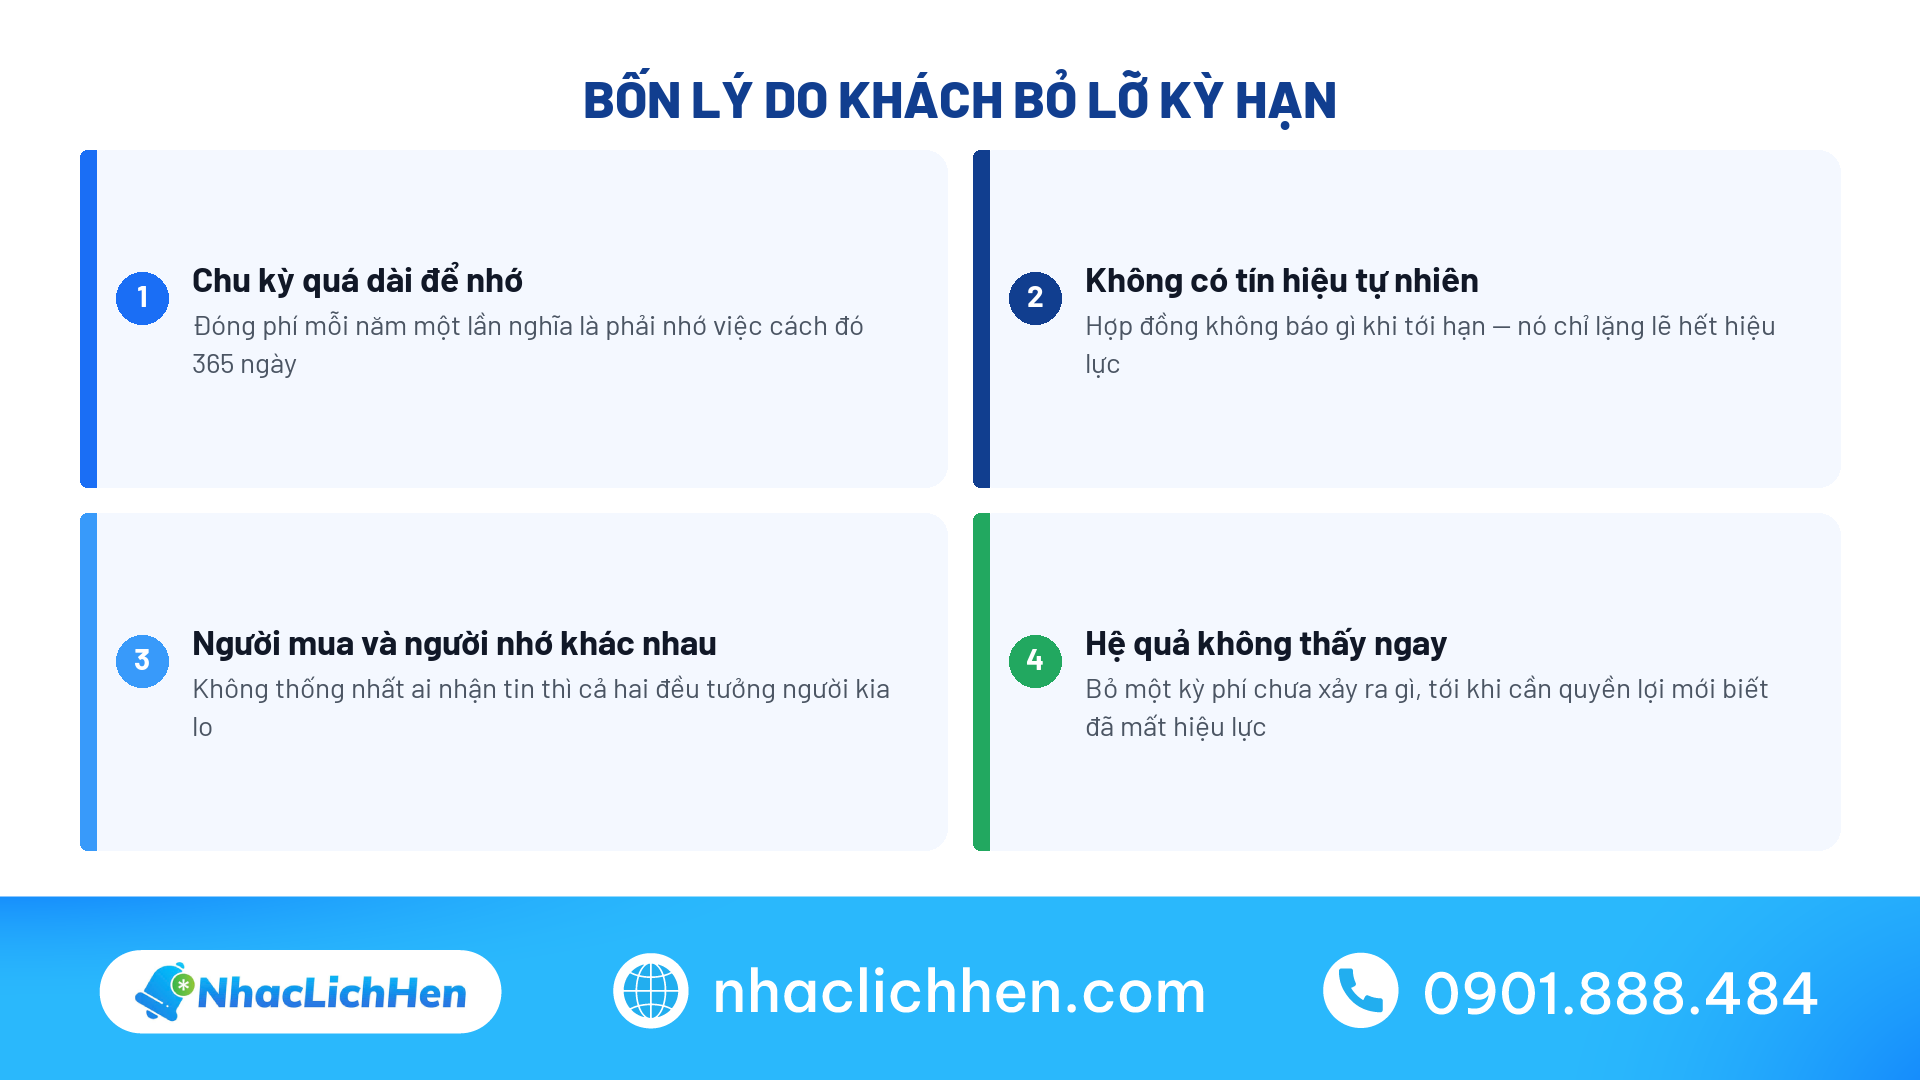
- Chu kỳ quá dài để nhớ. Đóng phí bảo hiểm mỗi năm một lần nghĩa là khách phải nhớ một việc cách đó 365 ngày. Không ai nhớ được nếu không có gì nhắc.
- Không có tín hiệu tự nhiên. Khác dịch vụ có lịch hẹn, hợp đồng tài chính không tạo ra dấu hiệu gì khi tới hạn — nó chỉ lặng lẽ hết hiệu lực.
- Người mua và người nhớ có thể khác nhau. Chồng mua bảo hiểm cho cả nhà nhưng vợ là người quản lý chi tiêu; không thống nhất ai nhận tin thì cả hai đều tưởng người kia lo.
- Hệ quả không thấy ngay. Bỏ một kỳ đóng phí không có gì xảy ra tức thì, nên khách dễ trì hoãn — tới khi cần dùng quyền lợi mới biết hợp đồng đã mất hiệu lực.
Cả bốn lý do đều được giải quyết bằng cùng một thứ: một hệ thống tự đếm ngày và nhắc đúng lúc. Đây là ngành mà việc nhắc lịch mang lại giá trị rõ ràng nhất.
2. Sáu loại mốc cần nhắc
| Loại mốc | Hệ quả nếu bỏ lỡ | Mức ưu tiên |
|---|---|---|
| Đóng phí định kỳ | Hợp đồng vào thời gian gia hạn, rồi mất hiệu lực | Cao nhất |
| Hết thời gian gia hạn | Mất hiệu lực, khôi phục phải làm thủ tục lại | Cao nhất |
| Kỳ trả nợ | Phí phạt, ảnh hưởng lịch sử tín dụng | Cao |
| Đáo hạn hợp đồng | Không kịp quyết định tái tục hay tất toán | Cao |
| Tái tục, gia hạn | Gián đoạn bảo vệ, có thể phải thẩm định lại | Trung bình |
| Mốc quyền lợi theo hợp đồng | Khách không biết mình có quyền lợi để dùng | Trung bình |
Hai mốc đầu là bắt buộc phải có với mọi tổ chức bảo hiểm. Mốc cuối cùng ít nơi làm nhưng lại tạo thiện cảm rất tốt: nhắc khách rằng họ có quyền lợi khám sức khoẻ định kỳ hay một dịch vụ kèm theo mà họ chưa dùng.
3. Chuỗi nhắc ba chặng trước ngày đến hạn
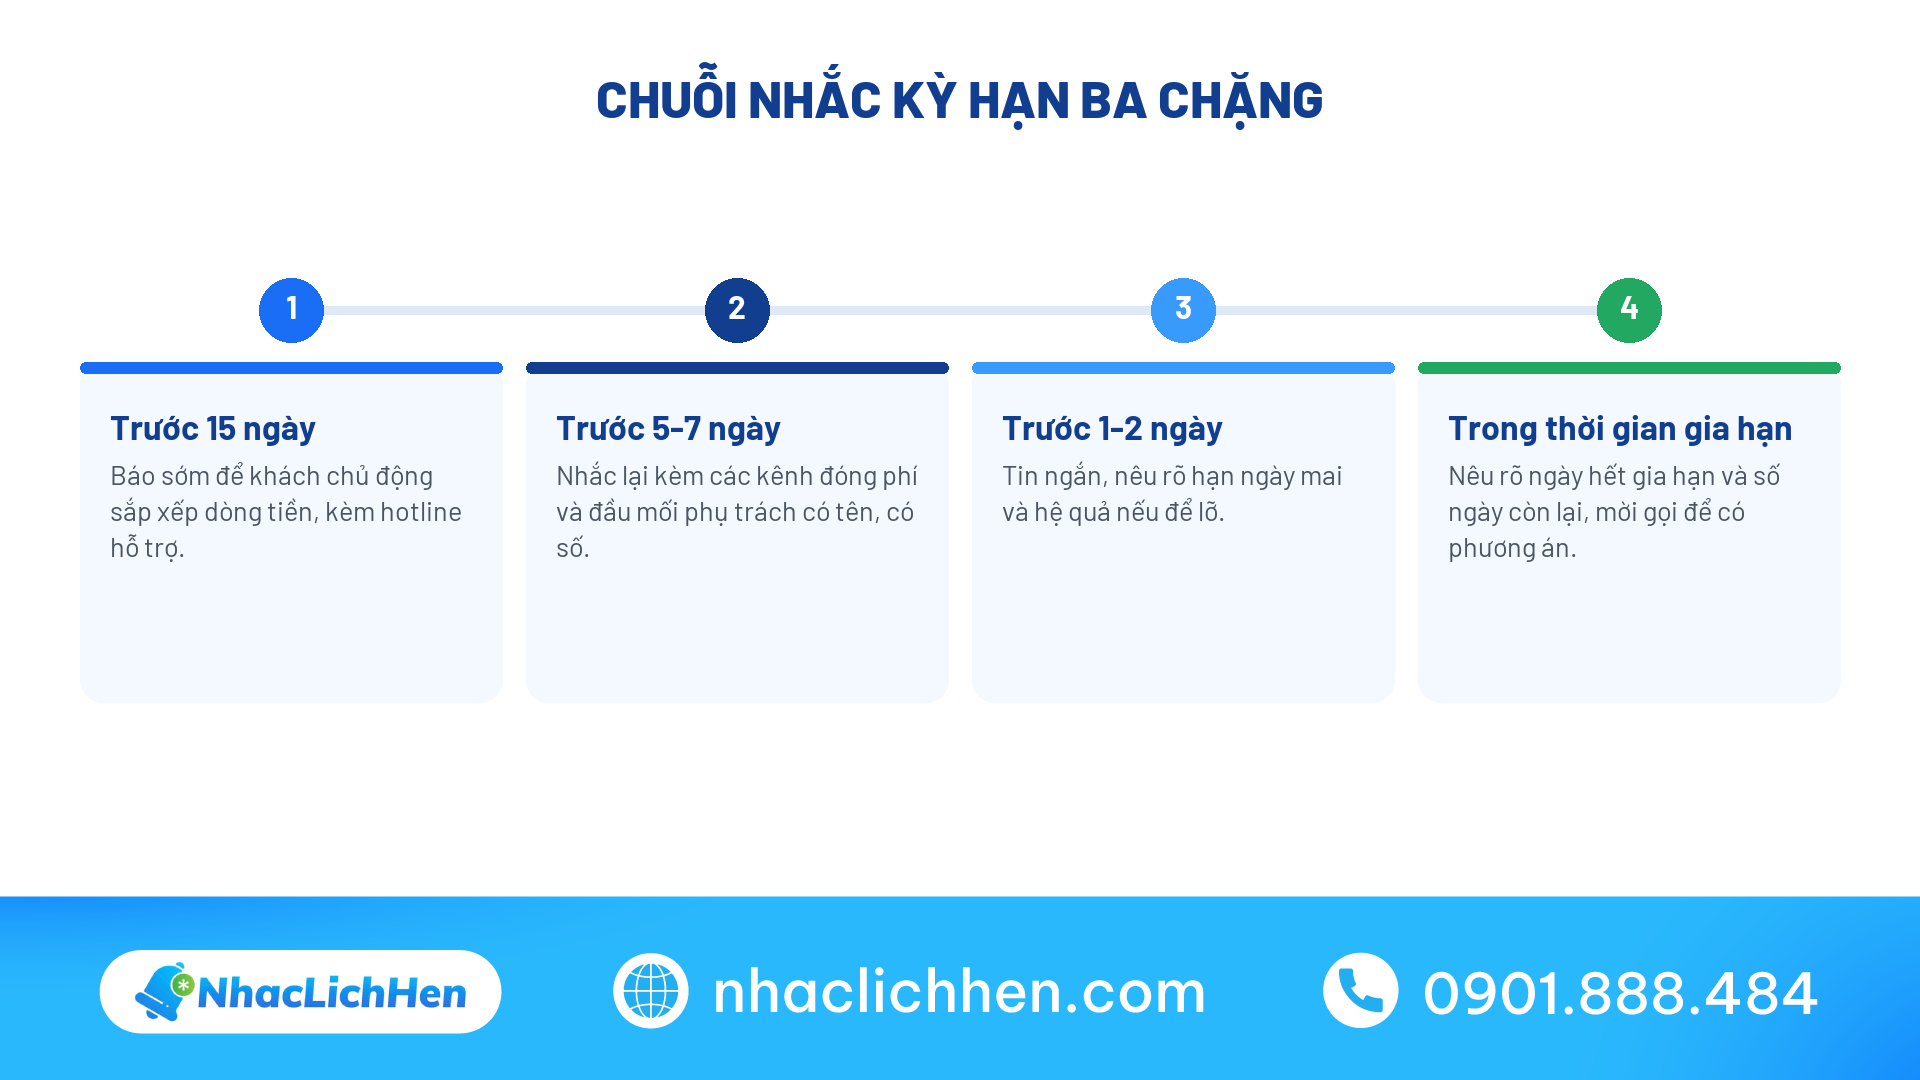
Chặng 1 — Trước 15 ngày. Tin thông báo sớm, giọng trung tính, mục đích để khách biết và chuẩn bị tiền. Nêu rõ ngày đến hạn và cách thanh toán. Với khoản lớn, đây là chặng quan trọng vì khách cần thời gian xoay xở.
Chặng 2 — Trước 5-7 ngày. Tin nhắc chính, cụ thể hơn. Nhắc lại ngày, nêu các kênh thanh toán và đầu mối hỗ trợ nếu khách gặp khó khăn.
Chặng 3 — Trước 1-2 ngày. Tin nhắc cuối, ngắn gọn. Chỉ nhắc ngày mai là hạn và cách thanh toán nhanh nhất.
Sau ngày đến hạn. Nếu chưa nhận được thanh toán, chuyển sang chuỗi nhắc thời gian gia hạn — đây là chuỗi khác hẳn về giọng và tần suất, trình bày ở mục sau.
Một quy tắc quan trọng: chuỗi phải dừng ngay khi khách đã thanh toán. Khách vừa đóng phí xong mà vẫn nhận tin nhắc là lỗi làm mất niềm tin nhanh nhất trong ngành này, vì nó khiến khách nghi ngờ hệ thống ghi nhận của tổ chức.
4. Thời gian gia hạn — cửa sổ cuối cùng
Với bảo hiểm, sau ngày đến hạn thường còn một khoảng thời gian gia hạn để khách đóng phí mà hợp đồng vẫn giữ hiệu lực. Đây là cửa sổ quan trọng nhất trong toàn bộ vòng đời hợp đồng, vì qua mốc này thì hệ quả là thật và việc khôi phục tốn kém hơn nhiều.
Cách tổ chức nhắc trong giai đoạn này:
- Tăng tần suất nhưng không tăng áp lực. Nhắc vào đầu, giữa và gần cuối thời gian gia hạn. Giọng vẫn hỗ trợ, không đe doạ.
- Nói rõ hệ quả một cách trung thực. Khách cần biết chuyện gì xảy ra nếu qua mốc, nhưng nêu như thông tin chứ không phải lời cảnh cáo.
- Luôn kèm phương án. Nếu có cơ chế đóng một phần, giãn kỳ hay hỗ trợ khó khăn thì phải nhắc — nhiều khách bỏ hợp đồng chỉ vì không biết có lựa chọn.
- Chuyển sang gọi điện ở nửa sau. Tin nhắn không còn đủ khi sắp hết thời gian gia hạn. Một cuộc gọi của tư vấn viên phụ trách giữ được nhiều hợp đồng.
5. Xử lý hợp đồng đã quá hạn
Hợp đồng mất hiệu lực không có nghĩa là mất khách. Ba việc nên làm:
Liên hệ trong tuần đầu. Càng sớm càng dễ khôi phục, vì thủ tục và yêu cầu thẩm định thường nhẹ hơn khi thời gian gián đoạn còn ngắn.
Hỏi lý do trước khi mời khôi phục. Khó khăn tài chính tạm thời, không hài lòng về dịch vụ, hay đơn giản là quên — mỗi lý do dẫn tới một cách xử lý khác nhau. Gọi để bán tiếp mà không hỏi lý do thường phản tác dụng.
Nêu rõ điều kiện khôi phục. Cần đóng bao nhiêu, có phải thẩm định lại không, quyền lợi có thay đổi gì không. Mơ hồ ở đây khiến khách ngại và trì hoãn tiếp.
Cách phân nhóm và xây chuỗi liên hệ cho khách đã rời đi có thể tham khảo thêm ở bài cách chăm sóc khách hàng cũ hiệu quả.
6. Quy tắc nội dung: chính xác và an toàn
Ngành này khắt khe hơn các ngành khác ở hai điểm: độ chính xác và tính bảo mật.
- Không ghi đầy đủ số hợp đồng hay số tài khoản. Chỉ ghi vài ký tự cuối để khách nhận ra, ví dụ “hợp đồng …4567”.
- Cân nhắc kỹ việc ghi số tiền. Nhiều tổ chức chọn không ghi số tiền cụ thể trong tin mà hướng khách tra cứu qua kênh chính thức.
- Không yêu cầu cung cấp thông tin qua tin nhắn. Không hỏi mã OTP, số thẻ, mật khẩu — và nên ghi rõ trong tin rằng tổ chức không bao giờ hỏi những thứ đó.
- Kiểm tra dữ liệu trước mỗi đợt gửi. Sai ngày hay sai số tiền trong ngành này không chỉ gây bất tiện mà có thể dẫn tới khiếu nại.
- Lưu lại bằng chứng đã gửi. Ghi nhận thời điểm gửi và trạng thái nhận, phục vụ cho việc đối chiếu khi có tranh chấp về việc đã thông báo hay chưa.
7. Phân biệt với tin giả mạo
Tin nhắn giả mạo ngân hàng và công ty bảo hiểm rất phổ biến, nên khách hàng ngày càng cảnh giác. Điều này tạo ra một vấn đề: tin thật cũng bị nghi ngờ và bỏ qua. Bốn cách làm cho tin thật đáng tin hơn:
- Luôn gửi từ brandname đã đăng ký, không bao giờ từ số điện thoại thường.
- Không chèn đường dẫn rút gọn. Link rút gọn là dấu hiệu điển hình của tin lừa đảo. Nếu cần đưa link thì dùng tên miền chính thức đầy đủ.
- Thêm một dòng cảnh báo cố định: ghi rõ tổ chức không bao giờ yêu cầu mã OTP hay mật khẩu qua tin nhắn, điện thoại.
- Nhất quán về cách xưng hô và cấu trúc tin. Khách quen với một định dạng sẽ nhận ra ngay tin lạ.
8. Bộ mẫu tin theo từng mốc
Nhắc đóng phí định kỳ
Mẫu 1 (chặng 1, trước 15 ngày): [Thương hiệu] thông báo: hợp đồng …[4 số cuối] của anh [Tên] tới kỳ đóng phí ngày [Ngày]. Anh chủ động sắp xếp giúp em nhé. Cần hỗ trợ anh gọi [Hotline].
Mẫu 2 (chặng 2, trước 5-7 ngày): [Thương hiệu] nhắc anh [Tên]: kỳ phí hợp đồng …[4 số cuối] đến hạn ngày [Ngày]. Anh có thể đóng tại [kênh 1] hoặc [kênh 2]. Đầu mối hỗ trợ: [Tên NV] – [Số điện thoại].
Mẫu 3 (chặng 3, trước 1-2 ngày): [Thương hiệu] nhắc anh [Tên]: ngày mai là hạn đóng phí hợp đồng …[4 số cuối]. Anh đóng giúp em để hợp đồng giữ nguyên hiệu lực ạ.
Nhắc trong thời gian gia hạn
Mẫu 4: [Thương hiệu] thông báo: hợp đồng …[4 số cuối] của anh [Tên] đã quá hạn đóng phí từ [Ngày] và đang trong thời gian gia hạn tới [Ngày]. Anh liên hệ [Hotline] nếu cần hỗ trợ về kỳ phí này ạ.
Mẫu 5 (gần hết gia hạn): [Thương hiệu] nhắc anh [Tên]: thời gian gia hạn của hợp đồng …[4 số cuối] còn [Số] ngày. Sau mốc này hợp đồng sẽ mất hiệu lực. Anh gọi [Hotline] để em hỗ trợ phương án phù hợp ạ.
Nhắc kỳ trả nợ
Mẫu 6: [Thương hiệu] nhắc anh [Tên]: khoản vay …[4 số cuối] tới kỳ thanh toán ngày [Ngày]. Anh thu xếp đúng hạn để tránh phát sinh phí và ảnh hưởng lịch sử tín dụng ạ.
Nhắc đáo hạn và tái tục
Mẫu 7: [Thương hiệu] thông báo: hợp đồng …[4 số cuối] của anh [Tên] đáo hạn ngày [Ngày]. Anh cho em hẹn 10 phút để trao đổi về phương án tiếp theo nhé.
Mẫu 8 (tái tục bảo hiểm ngắn hạn): [Thương hiệu] nhắc anh [Tên]: hợp đồng bảo hiểm …[4 số cuối] hết hiệu lực ngày [Ngày]. Tái tục trước ngày này giúp anh không bị gián đoạn bảo vệ ạ.
Nhắc quyền lợi chưa dùng
Mẫu 9: [Thương hiệu] nhắc anh [Tên]: hợp đồng của anh có quyền lợi [Tên quyền lợi] chưa sử dụng trong năm nay, hạn dùng tới [Ngày]. Anh cần em hướng dẫn cách đăng ký không ạ?
Dòng cảnh báo nên có ở cuối mọi tin: [Thương hiệu] không bao giờ yêu cầu mã OTP, mật khẩu hay số thẻ qua tin nhắn và điện thoại.
9. Chọn kênh theo mức độ quan trọng của mốc
- Mốc thông tin (chặng 1, nhắc quyền lợi): Zalo ZNS — trình bày được nhiều thông tin, có logo tăng độ tin cậy.
- Mốc nhắc chính (chặng 2, 3): ZNS là chính, SMS Brandname dự phòng cho khách không nhận được ZNS.
- Mốc nghiêm trọng (gần hết gia hạn, quá hạn trả nợ): kết hợp tin nhắn và gọi điện. Không nên chỉ dựa vào tin nhắn cho nhóm mốc này.
- Khách lớn tuổi hoặc ít dùng điện thoại thông minh: SMS và gọi điện, có thể kèm tin nhắn thoại tự động.
Bảng đối chiếu chi phí và tỷ lệ đọc giữa hai kênh chính có trong bài so sánh ZNS và SMS Brandname. Riêng ngành tài chính, yếu tố quyết định thường không phải chi phí mà là khả năng ghi nhận trạng thái gửi để đối chiếu về sau.
10. Tự động hoá và điều kiện dữ liệu
Để hệ thống tự nhắc được, dữ liệu cần có tối thiểu bốn trường cho mỗi hợp đồng: ngày đến hạn kế tiếp, chu kỳ đóng, trạng thái thanh toán, và ngày kết thúc thời gian gia hạn. Thiếu trường thứ tư thì không nhắc được mốc quan trọng nhất.
Ba điều kiện vận hành:
- Đồng bộ trạng thái thanh toán theo thời gian thực hoặc ít nhất hằng ngày. Đây là điều kiện để chuỗi dừng đúng lúc. Đồng bộ chậm một ngày nghĩa là có khách đã đóng vẫn nhận tin nhắc.
- Gắn mỗi hợp đồng với một tư vấn viên phụ trách. Để khi cần chuyển sang gọi điện thì có người cụ thể, và khách được gọi bởi người họ đã biết.
- Ghi nhận nhật ký gửi tin. Thời điểm, kênh, trạng thái nhận — phục vụ đối chiếu khi có khiếu nại về việc đã thông báo hay chưa.
Cách nối dữ liệu hợp đồng với hệ thống gửi tin có trong bài tích hợp nhắc lịch với CRM. Với Zalo ZNS, mẫu tin cần được duyệt trước theo quy định của Zalo Cloud; nhóm tin tài chính thường có yêu cầu riêng nên cần chuẩn bị sớm.
11. Bốn chỉ số cần theo dõi
- Tỷ lệ đóng phí đúng hạn. Chỉ số chính, đo trực tiếp hiệu quả của chuỗi nhắc.
- Tỷ lệ hợp đồng vào thời gian gia hạn. Càng thấp càng tốt; tăng lên là dấu hiệu chuỗi nhắc trước hạn đang không hiệu quả.
- Tỷ lệ cứu được trong thời gian gia hạn. Bao nhiêu phần trăm hợp đồng vào gia hạn được đóng phí trước khi mất hiệu lực.
- Tỷ lệ khôi phục sau khi mất hiệu lực. Đo hiệu quả của việc liên hệ sớm trong tuần đầu.
Nên xem bốn chỉ số theo từng nhóm sản phẩm và từng chu kỳ đóng, vì hành vi của khách đóng phí năm khác hẳn khách đóng phí tháng.
12. Câu hỏi thường gặp
1. Nên nhắc khách đóng phí trước bao lâu?
Chuỗi ba chặng: trước 15 ngày để khách chuẩn bị, trước 5-7 ngày nhắc chính kèm các kênh thanh toán, và trước 1-2 ngày nhắc cuối. Với khoản lớn nên bắt đầu sớm hơn vì khách cần thời gian xoay xở.
2. Có nên ghi số tiền phải đóng trong tin nhắn không?
Nhiều tổ chức chọn không ghi số tiền cụ thể mà hướng khách tra cứu qua kênh chính thức, để giảm rủi ro nếu tin tới nhầm người. Nếu ghi thì tuyệt đối không được sai, vì sai số tiền trong ngành này có thể dẫn tới khiếu nại.
3. Làm sao để khách không nhầm tin thật với tin lừa đảo?
Bốn việc: luôn gửi từ brandname đã đăng ký, không dùng đường dẫn rút gọn, thêm dòng cảnh báo cố định rằng tổ chức không bao giờ hỏi mã OTP hay mật khẩu, và giữ định dạng tin nhất quán để khách quen nhận ra.
4. Khách đã đóng phí rồi mà vẫn nhận tin nhắc thì sao?
Đây là lỗi nghiêm trọng vì làm khách nghi ngờ hệ thống ghi nhận của tổ chức. Nguyên nhân thường là đồng bộ trạng thái thanh toán chậm. Cần đồng bộ ít nhất hằng ngày và đặt điều kiện dừng chuỗi ngay khi ghi nhận thanh toán.
5. Trong thời gian gia hạn nên nhắc thế nào?
Tăng tần suất lên ba lần — đầu, giữa và gần cuối — nhưng giữ giọng hỗ trợ chứ không đe doạ. Luôn kèm phương án nếu tổ chức có cơ chế đóng một phần hay giãn kỳ. Nửa sau của thời gian gia hạn nên chuyển sang gọi điện.
6. Hợp đồng đã mất hiệu lực thì còn liên hệ được không?
Còn, và nên liên hệ trong tuần đầu vì thủ tục khôi phục lúc đó thường nhẹ hơn. Quan trọng là hỏi lý do trước khi mời khôi phục, vì khó khăn tài chính, không hài lòng dịch vụ hay đơn giản là quên đều cần cách xử lý khác nhau.
13. Kết luận
Bảo hiểm và tài chính là ngành có mốc thời gian rõ ràng nhất — ngày đến hạn đã nằm trong hợp đồng từ ngày ký. Nhưng cũng là ngành mà khách hàng khó nhớ nhất, vì chu kỳ quá dài và không có tín hiệu tự nhiên nào báo hiệu. Ba việc tạo khác biệt lớn nhất: chuỗi ba chặng trước ngày đến hạn, nhắc thật kỹ trong thời gian gia hạn vì đó là cửa sổ cuối, và đồng bộ trạng thái thanh toán đủ nhanh để không làm phiền người đã đóng. Làm được ba việc đó, phần lớn hợp đồng mất đi vì quên sẽ được giữ lại.
Nhắc Lịch Hẹn (nhaclichhen.com) của ViHAT giúp tổ chức bảo hiểm và tài chính tự động nhắc kỳ đóng phí, thời gian gia hạn, kỳ trả nợ và mốc đáo hạn — gửi qua Zalo ZNS, SMS Brandname và tin nhắn thoại AI, có ghi nhận trạng thái từng tin để đối chiếu, tự dừng khi khách đã thanh toán, nối thẳng với hệ thống quản lý hợp đồng của bạn. Liên hệ hotline để được tư vấn.
Thông tin chi tiết xin vui lòng liên hệ:
Nhắc Lịch Hẹn – Giải pháp nhắc lịch và chăm sóc khách hàng tự động của ViHAT
- Website: https://nhaclichhen.com/
- Hotline: 0287 1010 898 – 0899 909 868
- VP trụ sở: Tòa nhà ViHAT – 140-142 Đường số 2 – Khu nhà ở Vạn Phúc 1, Phường Hiệp Bình, TP. HCM.
- VP chi nhánh Hà Nội: Tầng 6, Tòa nhà An Hưng, số 85-87 Hoàng Quốc Việt, Phường Nghĩa Đô, Hà Nội.
- VP Chi nhánh Cambodia: Thida Rath #154 St.33MC, Sangkat Steung Meanchey, Khan Mean Chey Phnom Penh.